
Dans le premier article de blog sur les Préférences de liquidation dans les tours de financement, nous avons présenté les concepts de base et souligné certains des points qui méritent une attention particulière lors de la rédaction ou de la négociation d’une clause de préférence de liquidation. Dans ce deuxième article de blog, nous examinerons (i) les événements qui déclenchent la préférence de liquidation, (ii) le montant préférentiel et (iii) les options de conception de la clause de préférence de liquidation.
1 Quand la préférence de liquidation est-elle déclenchée (Événements de liquidité) ?
Tout d’abord, il faut définir l’événement dans lequel la préférence de liquidation s’applique. En d’autres termes, quels événements entraînent un paiement aux actionnaires. Généralement, les événements de liquidité sont définis comme suit :
- Sortie : si les actionnaires (ou au moins 50 % des actionnaires) sortent de la société en vendant leurs actions à des tiers ;
- Liquidation : toute liquidation, dissolution, clôture ou réduction de capital de la société ;
- Fusion et autres réorganisations : si la société fusionne avec une autre société, absorbe une autre société ou est absorbée par une autre société ; et
- IPO : l’introduction en bourse des actions de la société sur un marché des valeurs mobilières
Le produit résultant d’un événement de liquidité est appelé produit de liquidation.
Conseil : Vérifiez toujours attentivement les définitions. Parfois, les paiements de dividendes sont inclus dans l’événement de liquidité ou le produit de liquidation. Ne laissez pas quelqu’un introduire une interdiction factuelle des dividendes dans le contrat en modifiant la formulation dans une définition.
Si les dividendes sont inclus, tous les paiements de dividendes jusqu’au montant préférentiel iront exclusivement à l’investisseur.
2 Jusqu’à quel montant les investisseurs bénéficient-ils d’une préférence (Montant préférentiel) ?
Comme expliqué dans le premier article de blog, la préférence de liquidation protège l’investissement de l’investisseur. Mais à quel montant exact ce soi-disant montant préférentiel s’élève-t-il ?
Pour calculer le montant préférentiel, le nombre d’actions détenues par l’investisseur au moment de l’événement de liquidité est multiplié par le prix d’émission que l’investisseur a payé pour ces actions.
Exemple : Si un investisseur a souscrit à 1’000 actions (et en détient toujours 1’000) à un prix d’émission de CHF 1’000, le montant préférentiel est égal à CHF 1’000’000.
Il est possible que l’investisseur ait reçu des distributions avant l’événement de liquidité (généralement sous forme de dividendes), qui doivent être soustraites de ce montant.
Exemple : Si l’investisseur a déjà reçu des dividendes d’un montant de CHF 100’000, le montant préférentiel est réduit à CHF 900’000.
En résumé : Montant préférentiel = nombre d’actions détenues par l’investisseur multiplié par le prix d’émission de ces actions moins toute distribution reçue.
3 Comment le montant préférentiel est-il protégé (Préférence de liquidation) ?
3.1 Standard (1x Non-participatif)
Si le produit total de liquidation n’est pas suffisant pour couvrir l’investissement de l’investisseur, la préférence de liquidation se déclenche pour protéger l’investissement réalisé par l’investisseur. En d’autres termes : Si une distribution au prorata du produit de liquidation est suffisante pour couvrir l’investissement de l’investisseur, il n’y a pas besoin que la préférence de liquidation soit déclenchée.
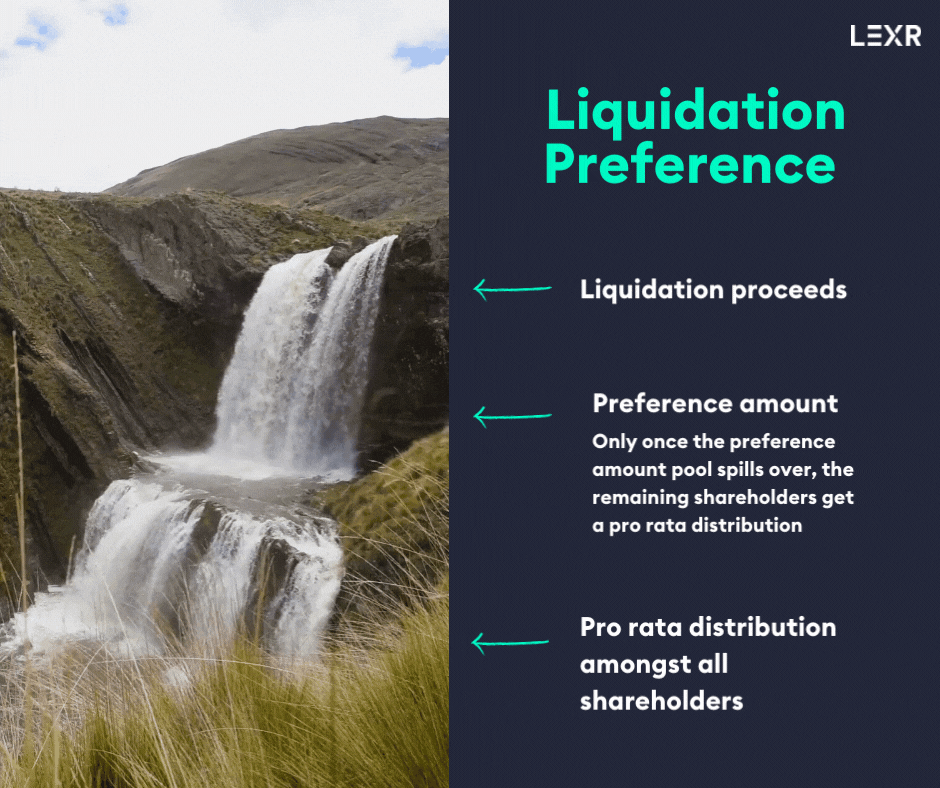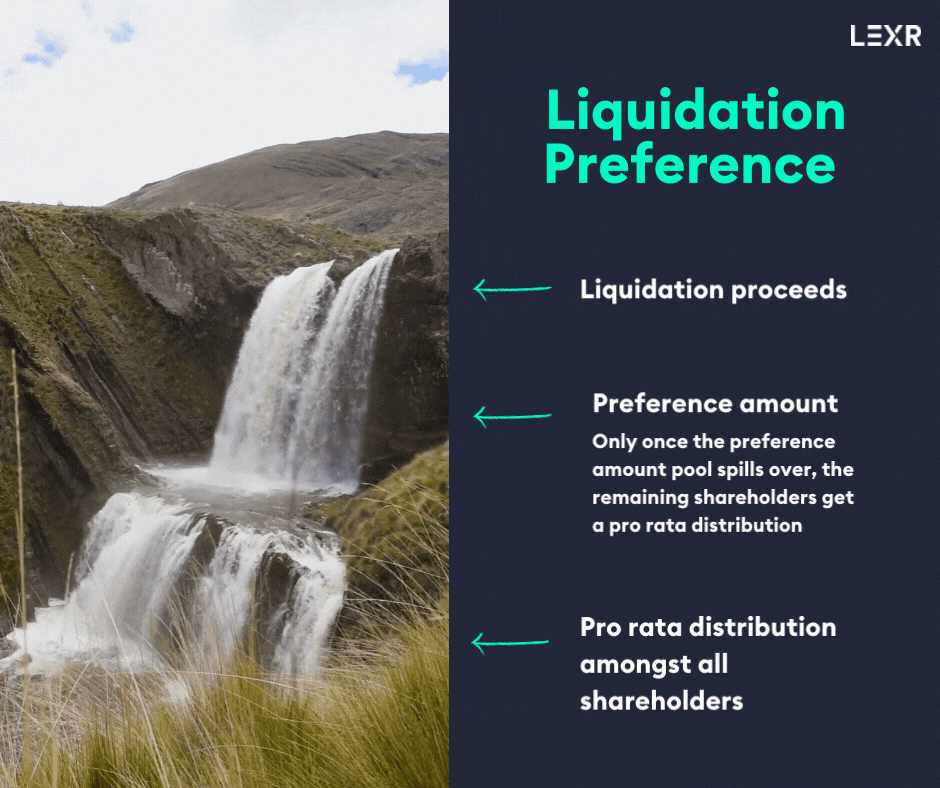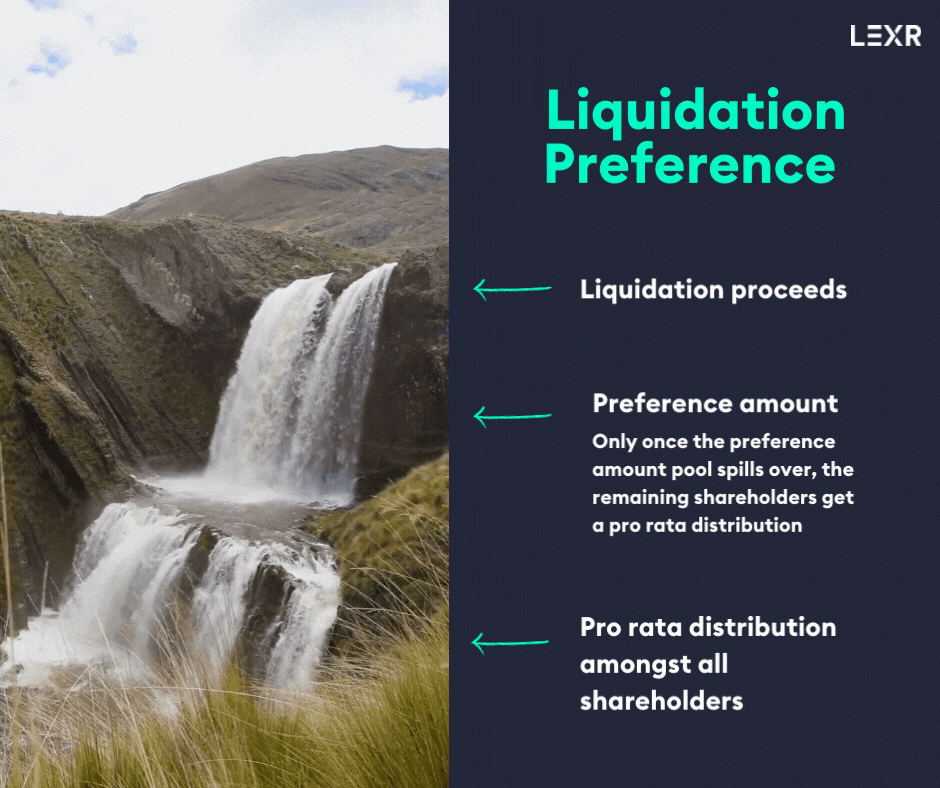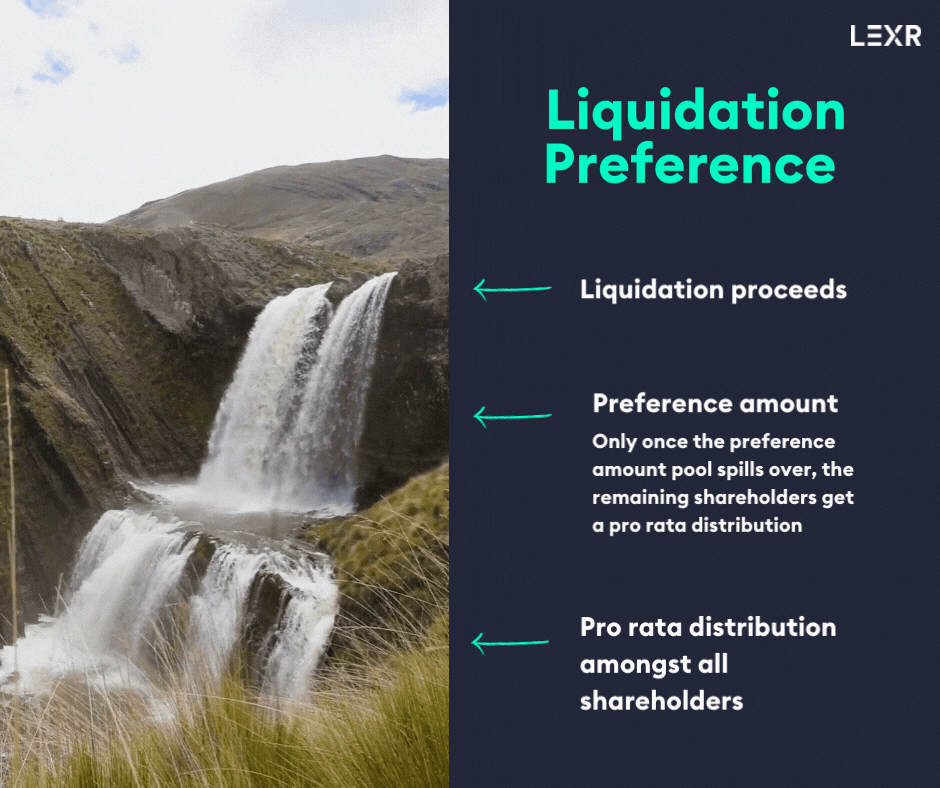
En essence, la préférence de liquidation fonctionne comme une cascade sous laquelle des bassins différents sont placés de manière à ce que l’eau s’écoule d’abord dans un bassin, et seulement quand ce bassin déborde, l’eau s’écoule dans le bassin suivant en dessous.
- La source de l’eau est l’événement de liquidité ;
- la profondeur du premier bassin est le montant préférentiel ; et
- la disposition des bassins est la préférence de liquidation.
En plaçant le bassin du « montant préférentiel » au-dessus du bassin auquel tous les actionnaires ont droit, on s’assure que la créance de l’investisseur est réellement traitée de préférence à toutes les autres créances. Une fois que le bassin du « montant préférentiel » a été complètement rempli de produit de liquidation, le produit de liquidation qui déborde s’écoule au prorata dans le prochain bassin disponible pour les actionnaires restants.
3.2 Variations (Multiple x-Participatif)
Dans la disposition décrite ci-dessus, l’investisseur récupère son investissement exactement une fois, c’est pourquoi cette conception de la préférence de liquidation est appelée 1x. De plus, l’investisseur ne participe pas à la distribution du produit de liquidation qui a débordé du bassin préférentiel vers le bassin commun des actionnaires restants, c’est pourquoi la préférence de liquidation est non-participative. Une préférence de liquidation 1x non-participative sert de pure protection contre le risque de baisse.
Exemple : Si le montant préférentiel est CHF 1’000’000, le montant protégé de l’investisseur lors d’un événement de liquidité est une fois le montant préférentiel, soit CHF 1’000’000.
Il est aussi possible d’augmenter la part du produit de liquidation que l’investisseur doit recevoir :
D’un côté, on peut convenir que l’investisseur puisse récupérer le montant préférentiel plus d’une fois, par exemple deux fois. Dans ce cas, une préférence de liquidation 2x s’applique.
Exemple : Si le montant préférentiel est CHF 1’000’000, le montant protégé de l’investisseur lors d’un événement de liquidité est deux fois le montant préférentiel, soit CHF 2’000’000.
D’un autre côté, on peut convenir qu’une fois le bassin du « montant préférentiel » rempli, l’investisseur puisse participer (« double dipping ») aux produits restants à distribuer entre tous les autres actionnaires. Cela s’appellerait alors une préférence de liquidation participative.
Exemple : Le produit de liquidation est CHF 2’000’000 et l’investisseur détient 25 % de la société qu’il a acquise à une valorisation de la société de CHF 4’000’000 (soit pour CHF 1’000’000, ce qui signifie que le montant préférentiel est CHF 1’000’000).
Avec une clause de préférence de liquidation participative, l’investisseur recevra d’abord CHF 1’000’000 du produit total de CHF 2’000’000. En outre, l’investisseur peut participer (« double dipping ») au CHF 1’000’000 restant au prorata selon sa participation de 25 %. L’investisseur recevra ainsi un total de CHF 1’250’000.
Il est aussi possible de combiner un « multiple x » avec une préférence participative, par exemple une préférence de liquidation 2x-participative.
4 Plus d’une catégorie d’actions privilégiées
Dans cet article de blog, nous supposons qu’il n’y a qu’une seule catégorie d’actions privilégiées. Néanmoins, il est possible d’avoir plus d’une catégorie d’actions privilégiées. Cela se produit généralement lors de tours de financement ultérieures, comme lors d’une ronde Série B. Dans ce cas, un ou plusieurs bassins préférentiels sont introduits sous la cascade. L’implication en est que l’investisseur ayant la préférence la plus élevée peut récupérer son investissement avant les investisseurs ayant une préférence inférieure, qui peuvent à leur tour récupérer leur investissement avant que les actionnaires ordinaires ne reçoivent leur part du produit de liquidation.
Ces droits préférentiels sont généralement accordés selon le concept du dernier entré - premier sorti. Cela signifie que les nouveaux investisseurs auront la préférence la plus élevée.
5 Résumé et perspective
Dans ce deuxième article de blog de notre mini-série, le fonctionnement interne d’une préférence de liquidation a été examiné. Premièrement, nous avons découvert que la préférence de liquidation est déclenchée par certains événements de liquidité, comme une sortie, une liquidation, une fusion ou une IPO. Deuxièmement, le montant préférentiel a été discuté, soit le montant à verser à l’investisseur en cas d’événement de liquidité qui doit être traité de préférence. Le montant préférentiel correspond au nombre d’actions détenues par l’investisseur au moment de l’événement de liquidité multiplié par le prix d’émission moins toute distribution déjà reçue. Dans la troisième et principale partie, le fonctionnement de la préférence de liquidation a été expliqué pour une clause non-participative 1x. Elle ne se déclenche que si le montant préférentiel n’est pas satisfait dans une distribution au prorata du produit de liquidation entre tous les actionnaires. Une fois qu’elle se déclenche, elle s’assure que l’investisseur reçoit d’abord son montant préférentiel avant que tout produit de liquidation restant ne soit distribué entre les autres actionnaires. Nous avons également examiné les variations d’une préférence de liquidation, à savoir les clauses « multiple x » et participatives. Dans ce cas, le montant préférentiel n’est pas versé une seule fois mais plusieurs fois, et/ou l’investisseur peut participer à la distribution du produit de liquidation restant après la récupération du montant préférentiel.
Ayant maintenant compris le fonctionnement théorique des préférences de liquidation, nous allons mettre ces connaissances en pratique dans le troisième article de blog de notre mini-série. Dans ce dernier article, nous vous présenterons un exemple de bonnes pratiques d’une clause de préférence de liquidation. Comme toujours : Restez à l’écoute !
