
Anwältinnen und Anwälte für Finanzmarktrecht in Banking, Finanzen und FinTech
Wir begleiten Banken, Finanzdienstleister und FinTech-Unternehmen in der EU, der Schweiz, Deutschland und den USA. Unsere Erfahrung liegt in Regulierung, Lizenzierung, Compliance und grenzüberschreitender Strukturierung.



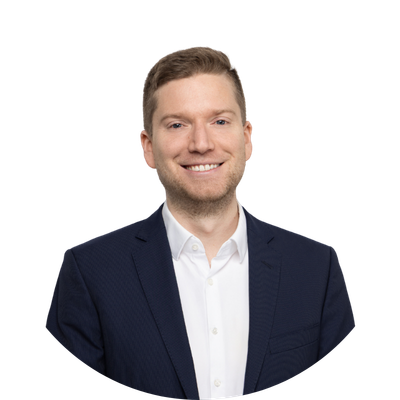
"Technologie und traditionelle Finanzinstitute wachsen zusammen. Banken bauen auf KI, Cloud und FinTech-Partnerschaften, während FinTechs regulierte Rollen übernehmen, die früher den Banken gehörten. Die juristische Arbeit liegt dort, wo beides aufeinandertrifft, in mehreren Jurisdiktionen und in großem Maßstab. Führend werden die Institute sein, die diese Annäherung von Anfang an strukturieren und die Regulierung gleich mit einplanen."
Dr. Stephan D. Meyer · Partner · Kontakt aufnehmen →
Das Team für Finanzmarktrecht
 Lars Fidan Partner
 Elisa Otto Associate*
 Christian Meisser Managing Partner Dr. Stephan D. Meyer Partner
 Maximilian Krähenbühl Partner*
 Yannick Bucher Partner
 Silvan Amberg Tax Counsel*
 Andrin Hold Associate
 Jana Huwyler Managing Associate
 Samuel Noser Senior Associate
 Irina Langenegger Senior Associate
* nicht als Rechtsanwältin oder Rechtsanwalt in Deutschland zugelassen
Warum LEXR für Finanzmarktregulierung
Regulatorische Expertise
Wir kennen die Regeln in der EU, der Schweiz, in Deutschland und den USA für Banking, Asset Management, Finanzdienstleistungen, Zahlungsverkehr und Crowdfunding. So ist euer Geschäftsmodell von Anfang an regulatorisch sauber aufgestellt.
Globale Strukturierung und Lizenzierung
Wir strukturieren Gruppen, Lizenzen und Finanzprodukte in der EU, der Schweiz, in Deutschland und den USA, damit eure Struktur in jedem eurer Märkte trägt. Wir führen das gesamte Bewilligungsverfahren bei der FINMA, der BaFin und weiteren Behörden für euch durch, abgestimmt auf euren Zeitplan, und halten euch bei jedem Schritt auf dem Laufenden.
Technologische Expertise
Wir kennen die Technologie hinter den Geschäftsmodellen, die wir beraten: von KI und Machine Learning über Blockchain und Tokenisierung bis zur Cloud. So unterstützen wir Finanzinstitute dabei, Technologie in regulierte Prozesse einzubinden, etwa KI in Kreditvergabe, Compliance und Kundenberatung, tokenisierte Vermögenswerte neben klassischen Produkten oder Auslagerungen an Technologieanbieter.
Banking, Finanzen und FinTech: unser Angebot
Regulierung, Lizenzierung und grenzüberschreitende Strukturierung für Banken, Finanzdienstleister und FinTech-Unternehmen in der EU, der Schweiz, Deutschland und den USA.
- KI-Governance für Banken, Asset Manager und Versicherer: Bewertung der Anwendungsfälle nach dem EU AI Act und den Aufsichtserwartungen der FINMA, Verantwortlichkeiten und Rahmenwerke für Modellrisiken
- Outsourcing und Cloud: Strukturierung von Auslagerungen an Technologieanbieter nach den Auslagerungsregeln der FINMA und der EU sowie DORA, einschließlich der Anbieterverträge
- Partnerschaften zwischen Banken und FinTechs: Banking-as-a-Service, White-Label- und Vertriebsverträge, mit klarer Aufteilung der regulatorischen Verantwortung
- Tokenisierte Wertpapiere und Fondsanteile, die innerhalb bestehender Lizenzen ausgegeben oder gehalten werden
- Datenschutz, Bankgeheimnis und Cyberresilienz für Technologieprojekte nach DSGVO, dem Schweizer DSG und DORA
- Gruppen- und Holdingstrukturen in der EU, der Schweiz, Deutschland und den USA
- Grenzüberschreitende Regulierungsstrategie: Welche Gesellschaft hält welche Lizenz, und wo
- US-Holdingstrukturen für Gruppen, die in den US-Markt eintreten
- Strukturierung von Finanzprodukten für den Vertrieb in mehreren Märkten, zum Beispiel tokenisierte Tracker-Zertifikate mit EU-Prospekt
- Beratung zur Lizenzierung und grenzüberschreitende Regulierungsstrategie
- SRO-Anschlussgesuche im Geldwäschereibereich und Compliance-Programme, einschließlich der ausgelagerten Rolle des AML Officer
- FIDLEG-Pakete
- Lizenzen über einen strukturierten Bewilligungsprozess: Portfolio- und Vermögensverwalter, FinTech-Lizenz, Get-ready-Pakete für Zahlungsinstitute
- Rechtliche Rahmenbedingungen für Zahlungsdienste
- Strukturierung von Neobanken und Banking-as-a-Service
- Kredit-, Crowdlending- und Factoring-Plattformen
- API-Verträge im Open Banking, Datenschutz- und Haftungsrahmen
- Einstufung und Lizenzierung von Robo-Advisory und Robo-Invest
- WealthTech und die Bewilligung als Vermögensverwalter im Einklang mit FIDLEG und MiFID II
- Strukturierung von Crowdfunding- und Crowdlending-Plattformen und Prospektpflichten
- Regulatorische Einschätzung und Lizenzierung für InsurTech-Modelle
Die EU, die Schweiz, Deutschland und die USA
LEXR betreibt außerdem einen Italy Desk und einen UK Desk für Unternehmen, die in diese Märkte eintreten.
Europäische Union & Deutschland
Wir beraten zu Finanzdienstleistungen im Einklang mit MiFID II, führen lokale Erlaubnisverfahren bei der BaFin und erstellen Prospekte für Angebote in der EU.
Schweiz
Wir führen FINMA-Bewilligungsverfahren und No-Action-Anfragen, von der FinTech-Lizenz bis zur Bewilligung als Portfolio- und Vermögensverwalter, und begleiten den SRO-Anschluss im Geldwäschereibereich.
Vereinigte Staaten
Wir erstellen regulatorische Einschätzungen nach US-Recht und begleiten die Broker-Dealer-Lizenzierung und Wertpapierangebote im US-Markt.
Weltweit präsent. Lokal verwurzelt. Ein Team.
-
Zürich
LEXR vertritt eine Schweizer Institution bei der Übernahme eines Schweizer FinTechs für über 100 Mio. USD
-
Berlin › New York
LEXR berät ein FinTech-Scaleup bei der Delaware-Umstrukturierung für die Expansion in den US-Markt
-
Zürich
LEXR berät BIT Asset Management bei der Kotierung ihres Bitcoin-ETF an der SIX
-
Zürich › Frankfurt
LEXR berät eine Schweizer Private-Equity-Firma bei der Übernahme eines deutschen FinTech-Unternehmens
FAQ
LEXR berät zu Finanzmarktregulierung, Lizenzierung und grenzüberschreitender Strukturierung in der EU, der Schweiz, Deutschland und den USA, mit Büros in Deutschland, der Schweiz und den USA sowie Desks für Italien und Großbritannien. Außerdem arbeiten wir regelmäßig mit Partnerkanzleien auf den Cayman Islands, den BVI, Guernsey, Jersey und in weiteren wichtigen Jurisdiktionen zusammen.
Dazu gehören die Unterstützung von Finanzinstituten bei der Einführung neuer Technologien wie KI, die Beratung zu Wertpapierangeboten samt den zugehörigen aufsichtsrechtlichen Eingaben (EU-Prospekte, KIID), regulatorische Einschätzungen neuer technologiegestützter Finanzdienstleistungen, Bewilligungs- und Erlaubnisverfahren bei FINMA und BaFin, die Beratung zum Zahlungsdiensterecht sowie Schweizer SRO-Anschlüsse.
Zahlungsmodelle werden danach eingestuft, was ihr haltet und bewegt. Wer E-Geld ausgibt, Zahlungen auslöst, Kontoinformationsdienste anbietet oder Buy now, pay later ermöglicht, fällt jeweils unter andere Schweizer und EU-Regime und andere Lizenzschwellen. Wir ordnen euren Geldfluss ein und sagen euch, welche Zulassung jeder Markt verlangt.
Das hängt stark vom Anwendungsfall ab. Nach dem EU AI Act gilt KI, die die Kreditwürdigkeit natürlicher Personen beurteilt, als Hochrisiko-KI und bringt Pflichten zu Governance, Datenqualität, Dokumentation und menschlicher Aufsicht mit sich. In jedem Fall sind Datenschutz- und Bankgeheimnisrecht zu beachten. Wir führen regelmäßig Workshops durch, um Finanzinstitute auf ihrem Weg zur KI zu begleiten.
DORA gilt seit Januar 2025 für die meisten Finanzunternehmen in der EU, darunter Banken, Wertpapierfirmen, Zahlungs- und E-Geld-Institute sowie Versicherer. Die Verordnung verlangt ein Rahmenwerk für IKT-Risiken, die Meldung von Vorfällen, Resilienztests und Mindestinhalte in Verträgen mit IKT-Anbietern.

Unverbindliches Erstgespräch buchen
Unsere Anwältinnen und Anwälte für Finanzmarktrecht begleiten euren nächsten Schritt: Lizenzierung, grenzüberschreitende Strukturierung, Prospekte und Zahlungsverkehr.