Bereit für den ersten Schritt? Buche einen Anruf mit mir und meinem Team! Wir haben Hunderte von Schweizer Startup-Gründern bei der Einrichtung ihrer Wandeldarlehen unterstützt. Mit unserer Expertise, Dateneinblicken und effizientem Prozess erhältst du die besten Ergebnisse!
Michele Vitali, Head of Startup Financing & VC, Partner @LEXR
Da Wandeldarlehen (CLAs) in der Startup- und VC-Welt an Bedeutung gewinnen, lohnt es sich, dieses beliebte Fremdfinanzierungsinstrument erneut zu betrachten und unsere Aufmerksamkeit auf einen wichtigen Aspekt zu richten, der oft übersehen wird: ob das Wandeldarlehen (oder die Umwandlung des Darlehens in Eigenkapital) auf einer Pre-Money oder einer Post-Money Bewertung basieren sollte.
Pre-Money vs. Post-Money: Was ist der Unterschied?
Während die Pre-Money-Bewertung die unter Wandeldarlehen investierten Beträge nicht berücksichtigt, spiegelt die Post-Money-Bewertung die Bewertung des Startups einschließlich aller unter Wandeldarlehen investierten Beträge wider.
Dieser Unterschied wirkt sich auf den Ausgabekurs (Aktienkurs) aus, den die Gläubiger bei der Umwandlung des Wandeldarlehens zahlen (vorausgesetzt, die Umwandlung erfolgt zur jeweiligen Bewertungsgrenze, nicht mit einem Rabatt).
Aktienkurs berechnen: Pre-Money Wandeldarlehen
Im Fall eines Pre-Money-Wandeldarlehens wird der Ausgabekurs berechnet, indem die Pre-Money-Bewertung durch die Summe dividiert wird:
- alle unmittelbar vor der Umwandlung ausgegebenen und ausstehenden Aktien; und
- alle Optionen zum Kauf von (Phantom-)Aktien, ob vested/allocated oder nicht, die unmittelbar vor der Umwandlung ausgegeben und ausstehend sind
Aktienkurs berechnen: Post-Money Wandeldarlehen
Im Fall eines Post-Money-Wandeldarlehens wird der Ausgabekurs berechnet, indem die Post-Money-Bewertung durch die Summe dividiert wird:
- alle unmittelbar vor der Umwandlung ausgegebenen und ausstehenden Aktien;
- alle Optionen zum Kauf von (Phantom-)Aktien, ob vested/allocated oder nicht, die unmittelbar vor der Umwandlung ausgegeben und ausstehend sind; und
- alle Aktien, die den Gläubigern bei der Umwandlung ihrer Darlehen unter den ausstehenden Wandeldarlehen ausgegeben werden (normalerweise vor einer Eigenkapitalrunde, die als „Triggering Event” fungiert).
Es ist wichtig zu beachten, dass die Bewertungsgrenze in beiden Fällen nicht die Aktien umfasst, die neuen Investoren im Rahmen der unmittelbar nach der Umwandlung der Wandeldarlehen stattfindenden Eigenkapitalrunde ausgegeben werden.
Entdecke unsere Wandeldarlehen-Services
Interessiert daran, wie unsere Wandeldarlehen-Services die Finanzierungsbedürfnisse deines Startups unterstützen können? Besuche unsere Landingpage, um mehr über unser Pauschalgebühr-Paket zu erfahren und deinen Finanzierungsprozess zu vereinfachen.
Wie wirken sich Pre-Money und Post-Money Wandeldarlehen auf Eigentumsrecht und Verwässerung aus?
Obwohl der Unterschied zwischen Pre-Money und Post-Money-Bewertung rein technisch wirken mag, und obwohl das Wandeldarlehen in beiden Fällen typischerweise im Rahmen einer nachfolgenden Eigenkapitalrunde in Eigenkapital umgewandelt wird, wirkt sich die Wahl zwischen Pre-Money und Post-Money-Wandeldarlehen direkt auf die Aktienbeteiligungen und die Aktienververwässerung der Gründer und Gläubiger bei der Umwandlung aus – daher ist es wichtig, es von Anfang an richtig zu machen.
Lassen uns diese Effekte veranschaulichen:
Beispiel 1: Eigentumsrecht und Verwässerung mit einem Pre-Money Wandeldarlehen
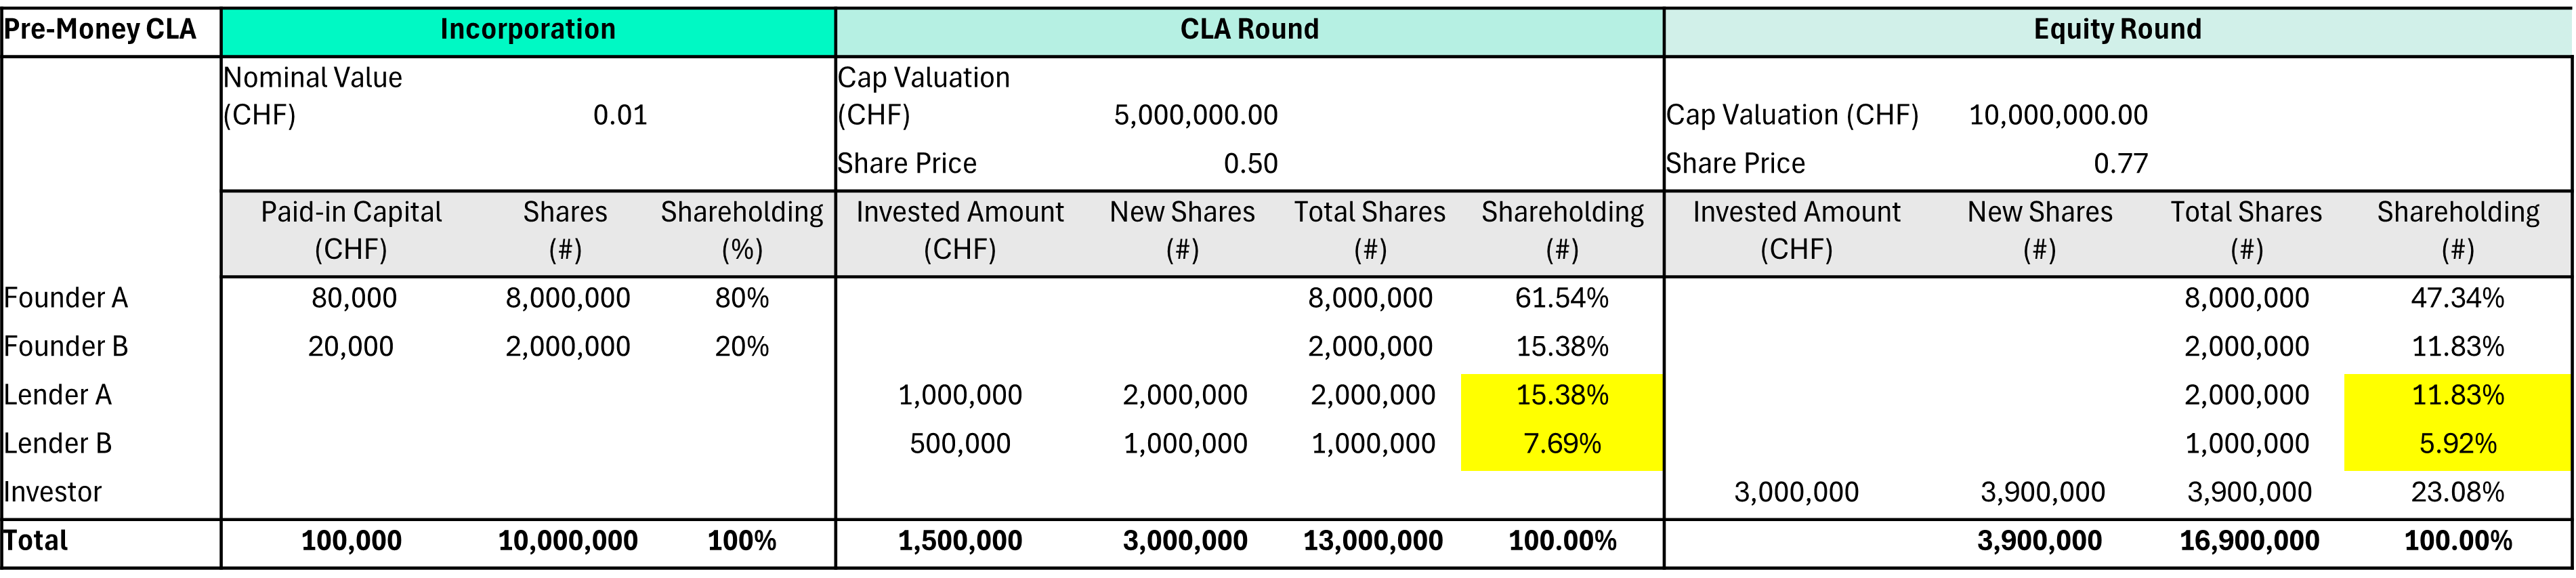
Bei einem Pre-Money-Wandeldarlehen investiert Gläubiger A CHF 1’000’000.00 und Gläubiger B CHF 500’000.00 bei einer Pre-Money-Bewertungsgrenze von CHF 5’000’000.00. Da derzeit 10’000’000 Aktien ausgegeben und ausstehend sind, beträgt der Aktienkurs CHF 0.50 (bei Umwandlung zur Bewertungsgrenze). Daher erhält Gläubiger A 2’000’000 Aktien (d.h. CHF 1’000’000 / CHF 0.50) und Gläubiger B erhält 1’000’000 Aktien bei der Umwandlung.
Doch zum Zeitpunkt der Ausführung des Wandeldarlehens und der Auszahlung der Darlehensbeträge haben die Gläubiger A und B keine Möglichkeit, den genauen Anteilsprozentsatz zu kennen, den sie bei der Umwandlung für ihr Darlehen erhalten werden. Dies hängt von der Größe der Wandeldarlehens-Runde ab, d.h. ob das Startup bis zur Umwandlung in weitere Wandeldarlehen-Finanzierungsinstrumente eingehen wird, die zusammen mit den Wandeldarlehen von Gläubiger A und B im Rahmen der Eigenkapitalrunde umgewandelt werden.
Unter der Annahme, dass das Startup keine weiteren Wandeldarlehen in der Wandeldarlehens-Runde vergibt, führt die Umwandlung der Wandeldarlehen unmittelbar vor der Eigenkapitalrunde zu Aktienbeteiligungen von 15,38% für Gläubiger A und 7,69% für Gläubiger B. Mit anderen Worten erhalten die Gläubiger einen Gesamtanteil von 23,08% und die Gründer werden durch die Umwandlung der Wandeldarlehen zu 76,92% verwässert (ohne die Eigenkapitalrunde).
Beispiel 2: Eigentumsrecht und Verwässerung mit einem Post-Money Wandeldarlehen
Nehmen wir das gleiche Beispiel, gehen aber davon aus, dass Gläubiger A und B unter einem Post-Money-Wandeldarlehen investieren: Für seine Investition von CHF 1’000’000.00 bei einer Post-Money-Bewertungsgrenze von CHF 5’000’000.00 hält Gläubiger A einen Eigentumsanteil von 20% (CHF 1’000’000.00 dividiert durch CHF 5’000’000.00) nach der Umwandlung, unabhängig davon, ob das Unternehmen die Wandeldarlehens-Runde möglicherweise noch erweitern könnte.
Gleiches gilt für Gläubiger B mit einem Eigentumsanteil von 10%. Die wichtigste Variable bei Post-Money-Wandeldarlehensverhandlungen wird daher die Bewertungsgrenze sein, die nicht nur den Aktienkurs, sondern auch das Eigentumsrecht des Gläubigers im Unternehmen nach der Umwandlung beeinflusst.
Wie aus der unten stehenden Tabelle ersichtlich ist, sind die zusätzlichen Aktien, die an Gläubiger A und B verteilt werden (im Gegensatz zur Situation bei einem Pre-Money-Wandeldarlehen), auf einen niedrigeren Aktienkurs (CHF 0,35 statt CHF 0,50) zurückzuführen, da bei der Berechnung des Aktienkurses nicht nur die derzeit ausgegebenen und ausstehenden Aktien des Startups berücksichtigt werden, sondern auch die 4’285’714 neu ausgegebenen Aktien an Gläubiger A und B bei der Umwandlung (d.h. CHF 5’000’000 dividiert durch 14’285’714).
Folglich sind die Aktienbeteiligungen der Gründer nach der Umwandlung im Vergleich zum Pre-Money-Wandeldarlehen-Szenario niedriger, was veranschaulicht, dass zusätzliche in einem Post-Money-Wandeldarlehen-Setup aufgebrachte Mittel nur die Gründer verwässern, während der Anteil des Gläubigers bei „Investitionsbetrag / Post-Money-Bewertung” festgelegt bleibt. Ein Post-Money-Wandeldarlehen ist daher einer unabhängigen Finanzierungsrunde „näher”, was die Gründer dazu anregt, über die Verwässerung nachzudenken, wenn sie zusätzliche Wandeldarlehen ausgeben.
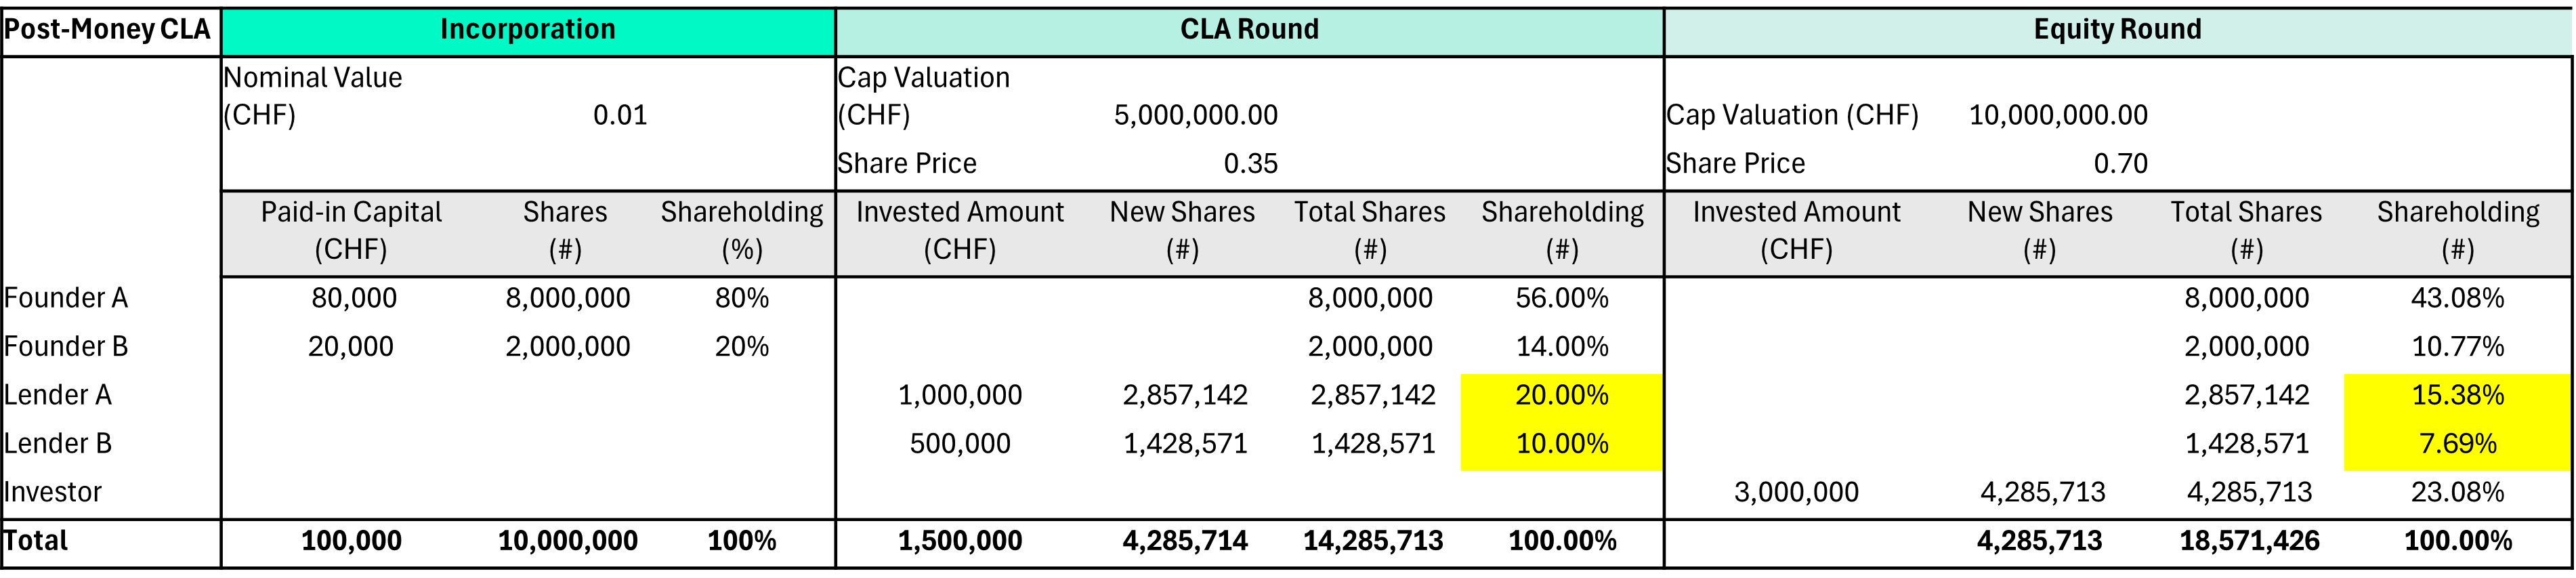
Es ist auch bemerkenswert, dass in beiden Fällen, d.h. unabhängig davon, ob ein Pre-Money oder ein Post-Money-Wandeldarlehen gewählt wird, die Verwässerungseffekte der nachfolgenden Eigenkapitalrunde gleich sind, d.h. Gründer A, Gründer B, Gläubiger A und Gläubiger B werden durch den Investor gleichermaßen verwässert.
Wichtige Erkenntnisse: Welches Wandeldarlehen ist das richtige für dein Startup?
Die allgemeinen Vorteile von Wandeldarlehen, einschließlich Zeit und Kosten, wurden in früheren Blogbeiträgen diskutiert und gelten gleichermaßen für Pre-Money und Post-Money-Wandeldarlehen.
- Pre-Money-Wandeldarlehen ermöglichen eine gleichmäßige Verteilung des Verwässerungseffekts zwischen Gründern und Investoren, lassen aber Unsicherheit über die endgültigen Eigentumsanteile bis zur Umwandlung bestehen.
- Post-Money-Wandeldarlehen bieten Klarheit bezüglich der Eigentumsstruktur nach der Umwandlung, wobei die Verwässerungseffekte ausschließlich von den Gründern getragen werden, die sie dazu bewegen, zusätzliche Wandeldarlehen sorgfältig zu überdenken.
Beide Optionen haben die Vorteile von Einfachheit, niedrigeren Kosten und Geschwindigkeit im Vergleich zu traditionellen Eigenkapitalrunden.
Letztendlich hängt die Wahl von den Bedürfnissen deines Startups, den Erwartungen der Investoren und deinen Plänen für zukünftige Finanzierungen ab.